Daftar Isi
- Pentingnya Melakukan Simulasi KPR Lokal
- Mengenal Apa Itu KPR Lokal di Indonesia
- Komponen Utama dalam Simulasi KPR Lokal
- Memahami Jenis Bunga: Flat, Efektif, dan Anuitas
- Bunga Fixed vs Floating: Mana yang Lebih Menguntungkan?
- Cara Menggunakan KPR Lokal Simulasi Secara Mandiri
- Biaya-Biaya Tersembunyi yang Sering Terlupakan
- Tips Agar Pengajuan KPR Lokal Anda Cepat Disetujui
- Download Tools Simulasi KPR Excel
- Kesimpulan dan Langkah Selanjutnya
Pentingnya Melakukan Simulasi KPR Lokal
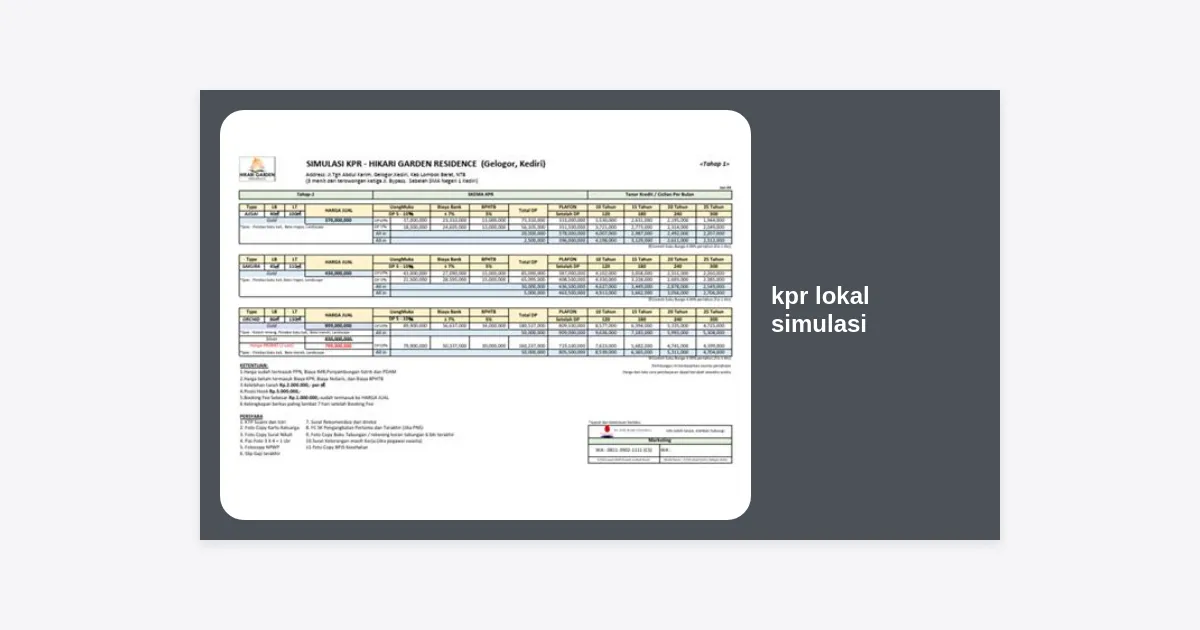
Membeli rumah adalah keputusan finansial terbesar bagi sebagian besar masyarakat Indonesia. Namun, seringkali calon pembeli terjebak dalam euforia memilih desain rumah tanpa mempertimbangkan beban finansial jangka panjang. Di sinilah peran penting kpr lokal simulasi. Dengan melakukan simulasi yang akurat, Anda tidak hanya mengetahui berapa cicilan bulanan, tetapi juga memetakan kemampuan finansial Anda selama 10 hingga 20 tahun ke depan.
Banyak orang mengira bahwa cicilan KPR hanya sekadar harga rumah dikurangi uang muka (DP) lalu dibagi tenor. Padahal, ada variabel bunga, biaya asuransi, biaya provisi, hingga pajak yang harus diperhitungkan. Melalui artikel ini, kita akan mengupas tuntas bagaimana cara melakukan simulasi yang tepat agar rencana kepemilikan hunian Anda berjalan mulus tanpa mengganggu stabilitas arus kas keluarga.
Mengenal Apa Itu KPR Lokal di Indonesia
Istilah kpr lokal simulasi merujuk pada perhitungan kredit pemilikan rumah yang disediakan oleh bank-bank lokal di Indonesia, baik itu bank umum nasional maupun Bank Pembangunan Daerah (BPD). Bank lokal seringkali menawarkan program yang sangat kompetitif, terutama untuk wilayah-wilayah tertentu melalui skema subsidi maupun non-subsidi.
Kelebihan menggunakan bank lokal biasanya terletak pada kemudahan akses, pemahaman mendalam tentang nilai properti di daerah tersebut, serta adanya program-program khusus yang bekerja sama dengan pengembang lokal. Memahami karakteristik bank lokal akan membantu Anda menemukan penawaran bunga yang paling masuk akal bagi profil risiko Anda.
Komponen Utama dalam Simulasi KPR Lokal
Sebelum memasukkan angka ke dalam mesin kalkulator simulasi, Anda harus memahami elemen-elemen penyusunnya:
- Plafond Kredit: Jumlah pinjaman yang diberikan bank setelah dikurangi Down Payment (DP).
- Tenor (Jangka Waktu): Durasi pinjaman, biasanya berkisar antara 5 hingga 30 tahun. Semakin lama tenor, semakin kecil cicilan bulanan, namun semakin besar total bunga yang dibayarkan.
- Suku Bunga: Persentase biaya pinjaman. Di Indonesia, bunga KPR sangat dipengaruhi oleh kebijakan BI Rate.
- LTV (Loan to Value): Rasio antara nilai pinjaman dengan nilai agunan. Saat ini, pemerintah sering memberikan pelonggaran LTV hingga 100% untuk hunian pertama (DP 0%).
Memahami Jenis Bunga: Flat, Efektif, dan Anuitas
Dalam melakukan kpr lokal simulasi, pemahaman mengenai metode perhitungan bunga sangatlah krusial. Jangan hanya tergiur dengan angka persentase yang kecil tanpa menanyakan metodenya.
1. Bunga Flat
Bunga flat dihitung berdasarkan plafon pinjaman awal. Cicilan pokok dan bunga jumlahnya tetap setiap bulan. Metode ini biasanya digunakan untuk KPR Subsidi atau kredit tanpa agunan. Meskipun terlihat sederhana, secara bunga efektif, rate-nya sebenarnya lebih tinggi.
2. Bunga Efektif
Porsi bunga dihitung dari sisa utang yang belum dibayar. Artinya, semakin lama Anda mencicil, porsi bunga dalam cicilan bulanan Anda akan mengecil, sementara porsi pokoknya membesar. Ini jauh lebih adil bagi nasabah karena Anda hanya membayar bunga atas saldo yang tersisa.
3. Bunga Anuitas
Ini adalah modifikasi dari bunga efektif. Tujuannya agar jumlah cicilan bulanan (pokok + bunga) tetap sama setiap bulan, namun komposisinya berubah. Di awal masa cicilan, porsi bunga sangat besar dan porsi pokok sangat kecil. Bank-bank lokal di Indonesia mayoritas menggunakan sistem ini.
Bunga Fixed vs Floating: Mana yang Lebih Menguntungkan?
Dua istilah ini paling sering muncul dalam brosur bank. Fixed rate adalah suku bunga tetap untuk periode tertentu (misalnya 3-5 tahun pertama). Setelah masa fixed berakhir, nasabah akan dikenakan floating rate atau bunga mengambang yang mengikuti fluktuasi pasar.
“Penting untuk menanyakan berapa ‘cap’ atau batas atas bunga floating kepada bank. Jangan sampai cicilan melonjak drastis setelah masa promo berakhir sehingga mengancam kesejahteraan finansial Anda.”
Saat melakukan simulasi, pastikan Anda juga menyimulasikan skenario terburuk jika bunga floating naik sebesar 2-3% dari bunga saat ini. Jika Anda masih sanggup membayar, maka pilihan KPR tersebut relatif aman.
Cara Menggunakan KPR Lokal Simulasi Secara Mandiri
Anda bisa menghitung simulasi secara manual menggunakan rumus sederhana atau menggunakan alat bantu online. Berikut adalah langkah-langkah praktis melakukan simulasi mandiri:
- Tentukan Harga Rumah: Misalkan Rp500.000.000.
- Siapkan Dana DP: Jika DP 10%, maka Rp50.000.000. Sisa pinjaman (Plafon) adalah Rp450.000.000.
- Tentukan Tenor: Misal 15 tahun (180 bulan).
- Input Suku Bunga: Gunakan suku bunga promo saat ini, misalnya 4% fixed 3 tahun, kemudian estimasi 11% untuk floating.
- Gunakan Perhitungan Anuitas: Anda bisa menggunakan fungsi PMT di Excel untuk hasil yang presisi.
Dengan melakukan ini, Anda mendapatkan gambaran riil mengenai pengeluaran bulanan. Sebagai aturan umum atau rule of thumb, usahakan cicilan KPR tidak melebihi 30% dari total pendapatan bulanan rumah tangga Anda.
Biaya-Biaya Tersembunyi yang Sering Terlupakan
Banyak calon debitur kaget saat harus menyiapkan dana di awal (akad) karena mengira hanya perlu membayar DP. Dalam kpr lokal simulasi yang komprehensif, Anda wajib memasukkan biaya-biaya berikut:
- Pajak Pembeli (BPHTB): Biasanya 5% dari (Harga Jual – Nilai Perolehan Objek Pajak Tidak Kena Pajak).
- Biaya Notaris: Meliputi biaya cek sertifikat, akta jual beli (AJB), dan balik nama.
- Biaya Provisi: Biasanya 1% dari plafon kredit yang dibayarkan sekali di awal.
- Biaya Administrasi: Biaya operasional bank untuk memproses aplikasi Anda.
- Asuransi Jiwa & Kebakaran: Wajib diambil untuk melindungi aset dan keluarga jika terjadi hal yang tidak diinginkan.
- APHT (Akta Pemberian Hak Tanggungan): Biaya pengikatan agunan secara hukum.
Total biaya ini bisa mencapai 7% hingga 10% dari harga rumah. Jadi, jika rumah seharga Rp500 juta, siapkan tambahan dana sekitar Rp35-50 juta di luar uang muka.
Tips Agar Pengajuan KPR Lokal Anda Cepat Disetujui
Melakukan simulasi hanyalah langkah awal. Langkah selanjutnya adalah memastikan bank bersedia meminjamkan dananya kepada Anda. Berikut tips dari para ahli perbankan:
Perbaiki BI Checking/SLIK OJK: Semua bank akan mengecek riwayat kredit Anda. Pastikan tidak ada tunggakan kartu kredit, pinjol, atau kredit kendaraan. Skor kolektibilitas Anda harus berada di level 1.
Rasio Utang yang Sehat: Bank lokal biasanya mensyaratkan total cicilan (KPR + hutang lain) tidak lebih dari 35-40% dari gaji bruto. Jika Anda punya cicilan mobil yang besar, pertimbangkan untuk melunasinya terlebih dahulu sebelum mengajukan KPR.
Kelengkapan Dokumen: Pastikan slip gaji 3 bulan terakhir, mutasi rekening yang sehat, serta dokumen legalitas diri (KTP, NPWP, KK) sudah siap dan valid.
Download Tools Simulasi KPR Excel
Untuk memudahkan Anda menghitung perbandingan antar bank dan melihat tabel amortisasi (jadwal cicilan dari bulan ke-1 sampai lunas), kami menyediakan template kalkulator KPR profesional yang bisa Anda gunakan secara gratis.
Kesimpulan dan Langkah Selanjutnya
Mengambil kpr lokal simulasi adalah langkah cerdas sebelum memutuskan untuk membeli rumah. Dengan simulasi, Anda terhindar dari krisis finansial di masa depan akibat cicilan yang mencekik. Ingatlah untuk selalu membandingkan minimal tiga bank berbeda karena setiap bank memiliki kebijakan bunga dan biaya yang berbeda-beda.
Gunakan data dari simulasi tersebut untuk bernegosiasi dengan pihak bank atau pengembang. Jangan ragu untuk bertanya secara detail mengenai biaya-biaya di awal akad dan skema bunga setelah masa fixed berakhir. Kepemilikan rumah adalah maraton, bukan sprint. Persiapan yang matang melalui simulasi yang presisi akan mengantarkan Anda pada hunian impian dengan hati yang tenang.