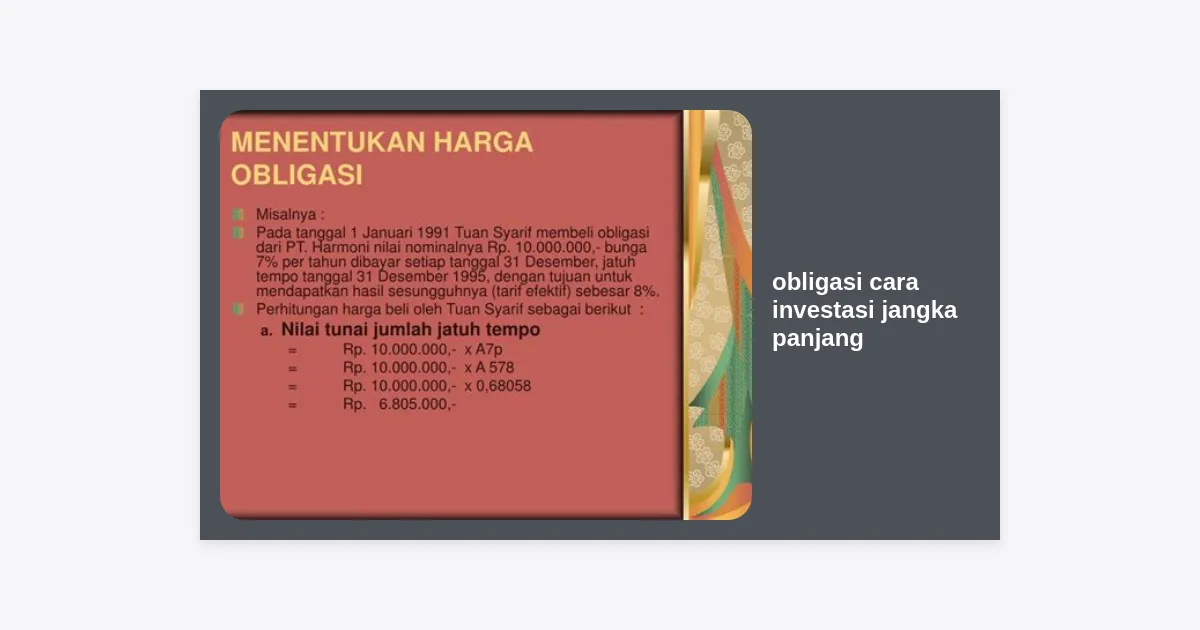
Memiliki masa depan finansial yang stabil adalah impian setiap orang, namun inflasi seringkali menjadi musuh tak terlihat yang menggerus nilai kekayaan kita. Jika Anda mencari instrumen yang menawarkan keseimbangan antara keamanan dan keuntungan, memahami obligasi cara investasi jangka panjang adalah langkah awal yang sangat strategis.
Obligasi seringkali dianggap sebagai instrumen yang membosankan dibandingkan saham yang fluktuatif, namun di situlah letak kekuatannya. Bagi investor yang mengutamakan preservasi aset sekaligus ingin mendapatkan arus kas rutin, obligasi menjadi fondasi yang kokoh dalam portofolio investasi.
Dalam artikel mendalam ini, kita akan mengupas tuntas segala hal tentang obligasi, mulai dari konsep dasar hingga strategi lanjutan untuk memaksimalkan profil risiko dan imbal hasil Anda secara berkelanjutan.
Daftar Isi
- Apa Itu Obligasi dan Mekanisme Dasarnya?
- Mengapa Memilih Obligasi Cara Investasi Jangka Panjang?
- Jenis-Jenis Obligasi di Pasar Indonesia
- Keuntungan Utama Investasi Obligasi
- Memahami Risiko dan Cara Mitigasinya
- Panduan Langkah demi Langkah Memulai Investasi
- Strategi Mengoptimalkan Imbal Hasil (Yield)
- Perbandingan: Obligasi vs Saham vs Deposito
- Kesimpulan dan Rencana Aksi
Apa Itu Obligasi dan Mekanisme Dasarnya?
Secara sederhana, obligasi adalah surat pernyataan utang yang dikeluarkan oleh penerbit (pemerintah atau perusahaan) kepada pemegang obligasi (investor). Saat Anda membeli obligasi, Anda sebenarnya sedang meminjamkan uang kepada pihak tersebut untuk jangka waktu tertentu.
Sebagai imbalannya, penerbit obligasi berjanji untuk membayar bunga secara berkala, yang dikenal dengan istilah kupon, dan mengembalikan modal pokok Anda pada saat jatuh tempo. Inilah sebabnya mengapa obligasi disebut sebagai instrumen pendapatan tetap (fixed income).
Memahami obligasi cara investasi jangka panjang berarti memahami bahwa Anda sedang mengunci tingkat pengembalian tertentu di masa depan, yang sangat berguna untuk perencanaan dana pensiun atau pendidikan anak.
Mengapa Memilih Obligasi Cara Investasi Jangka Panjang?
Investasi jangka panjang membutuhkan instrumen yang memiliki prediktabilitas tinggi. Berbeda dengan saham yang harganya bisa naik turun secara drastis dalam satu hari, obligasi cenderung lebih stabil selama penerbitnya memiliki kredibilitas yang baik.
Banyak ahli keuangan menyarankan obligasi cara investasi jangka panjang karena efek compounding (bunga berbunga) dari kupon yang diinvestasikan kembali. Bayangkan jika Anda menerima kupon 7% per tahun dan menggunakannya untuk membeli obligasi baru; kekayaan Anda akan tumbuh secara eksponensial dalam 10 hingga 20 tahun.
Selain itu, obligasi memberikan ketenangan pikiran. Bagi investor konservatif, mengetahui bahwa modal mereka akan kembali 100% saat jatuh tempo adalah faktor psikologis yang sangat penting dalam menjaga konsistensi berinvestasi.
Jenis-Jenis Obligasi di Pasar Indonesia
Sebelum Anda terjun, sangat penting untuk mengenal instrumen yang tersedia di pasar lokal. Di Indonesia, terdapat beberapa kategori utama yang dapat dipilih sesuai dengan profil risiko Anda.
1. Obligasi Negara (SBN)
Surat Berharga Negara (SBN) adalah instrumen yang paling aman karena dijamin oleh undang-undang dan dibayar langsung dari APBN. Contohnya meliputi ORI (Obligasi Negara Ritel), Sukuk Ritel (SR), SBR (Savings Bond Ritel), dan Sukuk Tabungan (ST). Ini adalah pilihan terbaik bagi pemula yang ingin belajar obligasi cara investasi jangka panjang.
2. Obligasi Korporasi
Diterbitkan oleh perusahaan BUMN maupun swasta. Biasanya menawarkan kupon yang lebih tinggi daripada obligasi pemerintah sebagai kompensasi atas risiko yang sedikit lebih besar. Anda perlu memperhatikan rating dari lembaga seperti Pefindo untuk menilai kesehatan keuangan perusahaan penerbit.
3. Obligasi Berwawasan Lingkungan (Green Bonds)
Jenis obligasi yang relatif baru ini digunakan untuk membiayai proyek-proyek ramah lingkungan. Instrumen ini populer di kalangan investor yang menerapkan prinsip ESG (Environmental, Social, and Governance).
Keuntungan Utama Investasi Obligasi
Mengapa banyak institusi besar seperti asuransi dan dana pensiun mengalokasikan triliunan rupiah pada obligasi? Berikut adalah alasannya:
- Pendapatan Pasif Rutin: Kupon biasanya dibayarkan setiap bulan atau setiap enam bulan, memberikan arus kas yang pasti bagi investor.
- Imbal Hasil Lebih Tinggi dari Deposito: Secara historis, kupon obligasi selalu berada di atas rata-rata bunga deposito bank umum.
- Potensi Capital Gain: Jika suku bunga pasar turun, harga obligasi Anda di pasar sekunder akan naik, memungkinkan Anda menjualnya dengan harga lebih tinggi sebelum jatuh tempo.
- Pajak yang Lebih Rendah: Pajak atas bunga obligasi saat ini adalah 10% (final), lebih rendah dibandingkan pajak deposito yang mencapai 20%.
“Obligasi bukan hanya tentang menyimpan uang, tetapi tentang membiayai pertumbuhan sambil mengamankan masa depan dengan kepastian arus kas.”
Memahami Risiko dan Cara Mitigasinya
Tidak ada investasi yang benar-benar tanpa risiko (zero risk). Namun, risiko dalam obligasi cara investasi jangka panjang dapat dikelola dengan baik jika Anda memahaminya sejak awal.
Risiko Gagal Bayar (Default Risk)
Kondisi di mana penerbit tidak mampu membayar bunga atau pokok utang. Strategi mitigasinya adalah dengan memilih obligasi pemerintah atau perusahaan dengan rating minimal A atau AA.
Risiko Suku Bunga
Harga obligasi berbanding terbalik dengan suku bunga. Jika suku bunga naik, harga obligasi turun. Namun, jika tujuan Anda adalah obligasi cara investasi jangka panjang hingga jatuh tempo (hold to maturity), fluktuasi harga pasar tidak akan memengaruhi modal pokok Anda.
Risiko Likuiditas
Beberapa obligasi mungkin sulit dijual kembali dengan cepat di pasar sekunder. Anda sebaiknya memilih seri yang aktif diperdagangkan atau memiliki cadangan dana darurat terpisah agar tidak terpaksa menjual obligasi saat harga turun.
Panduan Langkah demi Langkah Memulai Investasi
Bagi Anda yang sudah siap memulai obligasi cara investasi jangka panjang, berikut adalah langkah praktisnya:
- Tentukan Tujuan Keuangan: Apakah untuk biaya pensiun dalam 15 tahun ke depan atau dana pendidikan dalam 10 tahun? Ini akan menentukan tenor obligasi yang Anda pilih.
- Buka Rekening Investasi: Daftar di Perusahaan Sekuritas atau APERD (Agen Penjual Efek Reksa Dana) yang terdaftar di OJK. Kini banyak aplikasi fintech yang memudahkan proses ini secara online.
- Pilih Jenis Obligasi: Jika Anda baru memulai, sangat disarankan untuk masuk ke SBN Ritel melalui pasar perdana yang harganya stabil di Rp1.000.000 per unit.
- Analisis Prospektus: Baca lembar fakta atau prospektus untuk mengetahui frekuensi pembayaran kupon, tanggal jatuh tempo, dan penggunaan dana.
- Lakukan Pembelian: Masukkan jumlah yang ingin diinvestasikan sesuai dengan batas minimal dan maksimal yang ditentukan.
Strategi Mengoptimalkan Imbal Hasil (Yield)
Agar investasi Anda tidak sekadar “jalan di tempat”, gunakan strategi profesional berikut:
1. Strategi Tangga (Bond Laddering): Beli beberapa obligasi dengan jatuh tempo yang berbeda-beda (misal: 1 tahun, 3 tahun, 5 tahun). Saat obligasi tenor pendek jatuh tempo, Anda bisa menginvestasikannya kembali pada suku bunga terbaru, memberikan keseimbangan antara likuiditas dan imbal hasil.
2. Reinvestasi Kupon: Jangan gunakan kupon untuk konsumsi. Segera belikan unit obligasi baru atau reksa dana pasar uang untuk menciptakan efek kemandirian finansial yang lebih cepat melalui obligasi cara investasi jangka panjang.
3. Diversifikasi Sektoral: Jangan menaruh semua dana di satu perusahaan saja. Bagi dana Anda ke dalam beberapa obligasi korporasi dari industri yang berbeda (perbankan, infrastruktur, telekomunikasi).
Perbandingan: Obligasi vs Saham vs Deposito
Untuk memberi gambaran lebih jelas, mari kita lihat tabel perbandingan berikut untuk membantu Anda memantapkan strategi obligasi cara investasi jangka panjang.
| Fitur | Obligasi | Saham | Deposito |
|---|---|---|---|
| Risiko | Rendah – Menengah | Tinggi | Sangat Rendah |
| Potensi Return | 6% – 9% (Stabil) | >10% (Tidak Pasti) | 3% – 4% (Tetap) |
| Arus Kas | Kupon Berkala | Dividen (Jika ada) | Bunga Bulanan |
| Perpajakan | 10% Final | 0.1% Penjualan | 20% Final |
Dari tabel di atas, terlihat jelas bahwa bagi mereka yang mencari efisiensi pajak dan imbal hasil yang lebih baik dari bank namun lebih aman dari bursa saham, obligasi adalah sweet spot yang ideal.
Kesimpulan dan Rencana Aksi
Memilih obligasi cara investasi jangka panjang adalah keputusan finansial yang bijak untuk menjaga stabilitas portofolio Anda di tengah ketidakpastian ekonomi global. Dengan kupon yang rutin dan keamanan pokok yang terjamin (terutama pada obligasi pemerintah), Anda dapat membangun kekayaan secara perlahan tapi pasti.
Key Takeaways:
- Obligasi memberikan imbal hasil yang lebih tinggi dari deposito dengan risiko yang terukur.
- Diversifikasi antara obligasi negara dan korporasi untuk mengoptimalkan profit.
- Gunakan strategi laddering dan reinvestasi kupon untuk hasil maksimal.
- Selalu periksa rating kredit sebelum membeli obligasi korporasi.
Siap untuk memulai perjalanan finansial Anda? Mulailah dengan mengalokasikan sebagian dana Anda pada seri SBN terbaru atau berkonsultasi dengan penasihat keuangan untuk menyusun portofolio obligasi yang sesuai dengan tujuan hidup Anda.
Ingin Pelajari Lebih Lanjut Strategi Obligasi?
Dapatkan E-book Panduan Investasi Fixed Income secara gratis sekarang juga!